Domain hfmg.de kaufen?
Wir ziehen mit dem Projekt
hfmg.de um.
Sind Sie am Kauf der Domain
hfmg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hfmg.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **

Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Kryptographie im Internet, Fachbücher von Jörg SchwenkDas vorliegende Buch bietet eine strukturierte, gut lesbare Einführung zu den wichtigsten Sicherheitsstandards im Internet. Hierzu zählen bekannte Standards wie TLS, OpenPGP, S/MIME, SSH, IPsec und WPA, aber auch die versteckten Sicherheitsfeatures aus der Microsoft-Welt (PPTP, Kerberos), dem Mobilfunk, DNSSEC, Single-Sign-On-Protokollen und Datenformaten wie XML und JSON. Das Verständnis für diese Standards und deren Weiterentwicklung wird durch eine detaillierte Beschreibung der bekannten Angriffe vertieft, insbesondere für TLS liegt hier umfangreiches Material vor. Die 5. Auflage wurde erheblich erweitert und aktualisiert. Neue Themen sind unter anderem die WLAN-Standards WPA2 und WPA3, die neue TLS-Version 1.3, Kerberos, Anti-SPAM-Techniken und moderne Single-Sign-On-Protokolle. Das Thema TLS wird völlig neu dargestellt, und die Kapitel zu E-Mail-Sicherheit und IPsec deutlich erweitert. Eine umfangreiche Einführung in praktische Aspekte der Kryptographie macht dieses Buch ohne zusätzliche Literatur nutzbar.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
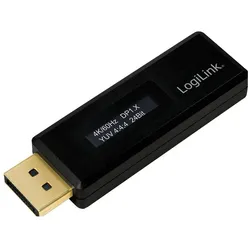
LogiLink DisplayPort Tester fr EDID Information, schwarz, Zubehör NetzwerkDer DisplayPort Tester von LogiLink ermöglicht ein schnelles und einfaches Auslesen der im Monitor gespeicherten EDID-Daten. Angezeigt werden Auflösung, HDCP-Version, Farbraum und das Ergebnis des Link-Trainings.27,49 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **

Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Welche vielseitigen Möglichkeiten bietet das Internet zur Unterhaltung, Information und Kommunikation?
Das Internet bietet eine Vielzahl von Unterhaltungsmöglichkeiten wie Streaming von Filmen, Musik und Videospielen. Es dient auch als Informationsquelle für Nachrichten, Recherche und Lernen. Zudem ermöglicht es die Kommunikation über soziale Medien, E-Mails und Videokonferenzen. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht und Sicherheit der Digitalisierung, Fachbücher von Dirk HeckmannDas Fachbuch "Recht und Sicherheit der Digitalisierung" von Dirk Heckmann bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und Herausforderungen, die mit der fortschreitenden Digitalisierung einhergehen. Es umfasst ausgewählte Schriften aus den Jahren 2000 bis 2025 und behandelt zentrale Themen der Wirtschaft und des Rechts im Kontext der digitalen Transformation. Mit einem festen Einband und einer Seitenanzahl von 1088 ist dieses Werk sowohl für Fachleute als auch für Studierende der allgemeinen Rechtswissenschaft von Bedeutung. Die Inhalte sind in deutscher Sprache verfasst und bieten tiefgehende Einblicke in die rechtlichen Aspekte der Digitalisierung, die für die moderne Gesellschaft und Wirtschaft unerlässlich sind. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den rechtlichen Fragestellungen der digitalen Welt auseinandersetzen möchten.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Kryptographie im Internet, Fachbücher von Jörg SchwenkDas vorliegende Buch bietet eine strukturierte, gut lesbare Einführung zu den wichtigsten Sicherheitsstandards im Internet. Hierzu zählen bekannte Standards wie TLS, OpenPGP, S/MIME, SSH, IPsec und WPA, aber auch die versteckten Sicherheitsfeatures aus der Microsoft-Welt (PPTP, Kerberos), dem Mobilfunk, DNSSEC, Single-Sign-On-Protokollen und Datenformaten wie XML und JSON. Das Verständnis für diese Standards und deren Weiterentwicklung wird durch eine detaillierte Beschreibung der bekannten Angriffe vertieft, insbesondere für TLS liegt hier umfangreiches Material vor. Die 5. Auflage wurde erheblich erweitert und aktualisiert. Neue Themen sind unter anderem die WLAN-Standards WPA2 und WPA3, die neue TLS-Version 1.3, Kerberos, Anti-SPAM-Techniken und moderne Single-Sign-On-Protokolle. Das Thema TLS wird völlig neu dargestellt, und die Kapitel zu E-Mail-Sicherheit und IPsec deutlich erweitert. Eine umfangreiche Einführung in praktische Aspekte der Kryptographie macht dieses Buch ohne zusätzliche Literatur nutzbar.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
LogiLink DisplayPort Tester fr EDID Information, schwarz, Zubehör NetzwerkDer DisplayPort Tester von LogiLink ermöglicht ein schnelles und einfaches Auslesen der im Monitor gespeicherten EDID-Daten. Angezeigt werden Auflösung, HDCP-Version, Farbraum und das Ergebnis des Link-Trainings.27,49 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Welche vielseitigen Möglichkeiten bietet das Internet zur Unterhaltung, Information und Kommunikation?
Das Internet bietet eine Vielzahl von Unterhaltungsmöglichkeiten wie Streaming von Filmen, Musik und Videospielen. Es dient auch als Informationsquelle für Nachrichten, Recherche und Lernen. Zudem ermöglicht es die Kommunikation über soziale Medien, E-Mails und Videokonferenzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.